Entreprises
Assurance entreprise à Grenoble : quelles garanties choisir ?
Une assurance entreprise à Grenoble doit protéger l’activité, les dirigeants, les salariés, les locaux, le matériel et la responsabilité professionnelle. La responsabilité civile professionnelle La responsabilité civile professionnelle couvre les dommages causés à des tiers dans le...
Lire la suite
Particuliers
PER : préparer sa retraite avec le Plan Épargne Retraite
Le PER, Plan Épargne Retraite, est un outil destiné à constituer une épargne de long terme pour compléter ses revenus à la retraite. Il peut s’adresser aux particuliers, aux travailleurs non salariés et aux entreprises. Comment...
Lire la suiteIndépendants
Prévoyance du TNS : se protéger en cas d’arrêt de travail
Pour un travailleur non salarié, un arrêt de travail prolongé peut mettre en difficulté l’équilibre financier du foyer et de l’activité. La prévoyance TNS permet de compléter les prestations obligatoires et de maintenir un revenu...
Lire la suite
Indépendants
Mutuelle santé du TNS : comment bien choisir ?
Le travailleur non salarié ne bénéficie pas d’une mutuelle collective obligatoire comme un salarié. Il doit choisir lui-même sa mutuelle santé TNS pour compléter les remboursements de l’Assurance Maladie et limiter son reste à charge. Artisan,...
Lire la suite
Entreprises
Mutuelle santé des salariés : quelles obligations pour l’entreprise ?
La mutuelle santé des salariés est un élément central de la protection sociale en entreprise. Elle permet de compléter les remboursements de l’Assurance Maladie et d’améliorer la prise en charge des dépenses de santé :...
Lire la suite
Particuliers
Assurance de prêt : comment comparer efficacement les offres ?
Comparer une assurance de prêt immobilier ne consiste pas seulement à regarder la mensualité. Deux contrats peuvent afficher un tarif proche, mais offrir des niveaux de protection très différents. À l’inverse, un contrat moins cher...
Lire la suite
Particuliers
Les garanties indispensables d’une assurance emprunteur
L’assurance emprunteur ne se résume pas à un tarif. Elle sert à protéger l’emprunteur, sa famille et la banque en cas d’événement grave. Pour bien choisir son contrat, il faut comprendre les principales garanties, leurs...
Lire la suite
Particuliers
Assurance de prêt et investissement locatif
Un investissement locatif repose sur un équilibre financier précis : prix d’achat, frais de notaire, travaux, fiscalité, loyers, charges, taux du crédit et coût de l’assurance. L’assurance de prêt pour investissement locatif est parfois moins...
Lire la suite
Particuliers
Assurance de prêt pour les seniors : quelles solutions ?
Emprunter après 55, 60 ou 65 ans est possible, mais l’assurance emprunteur devient souvent un point déterminant du dossier. Pour un senior, le coût de l’assurance de prêt peut représenter une part importante du financement....
Lire la suite
Indépendants
Assurance de prêt pour les travailleurs indépendants
Obtenir un crédit immobilier lorsque l’on est travailleur indépendant peut demander davantage de préparation qu’un dossier salarié classique. La banque analyse les revenus, la stabilité de l’activité, l’ancienneté professionnelle et la capacité de remboursement. L’assurance...
Lire la suite
Particuliers
Assurance de prêt et problèmes de santé : quelles solutions ?
Un problème de santé ne doit pas nécessairement bloquer un projet immobilier. Même en cas d’antécédent médical ou de risque aggravé, il existe des solutions pour rechercher une assurance de prêt adaptée. À Grenoble, l’accompagnement d’un...
Lire la suite
Particuliers
Comment est calculé le tarif d’une assurance emprunteur ?
Le tarif d’une assurance emprunteur dépend de nombreux critères. Comprendre ces éléments permet de mieux comparer les offres, d’identifier les leviers d’économie et de choisir un contrat adapté à son projet immobilier. À Grenoble, un courtier...
Lire la suite
Particuliers
Assurance de prêt immobilier : banque ou courtier ?
Lors d’un achat immobilier, la banque propose presque toujours son propre contrat d’assurance de prêt. Cette solution peut sembler simple, mais elle n’est pas forcément la plus avantageuse. Passer par un courtier en assurance emprunteur...
Lire la suite
Particuliers
Loi Lemoine : changer d’assurance de prêt à tout moment
La loi Lemoine a profondément modifié le marché de l’assurance emprunteur. Elle permet aux particuliers de résilier leur assurance de prêt immobilier à tout moment, sans attendre une date anniversaire. Cette évolution offre une réelle...
Lire la suite
Particuliers
Assurance emprunteur : comment payer moins cher ?
L’assurance emprunteur représente une part importante du coût total d’un crédit immobilier. Pourtant, beaucoup d’emprunteurs conservent le contrat proposé par leur banque sans comparer les offres du marché. Résultat : ils paient parfois plusieurs milliers...
Lire la suite
Entreprises
CCN Syntec : ce qui a changé en 2026 (et ce que votre contrat ne couvre peut-être plus)
Votre contrat Syntec est-il encore conforme ? La Convention Syntec s'applique à plus de 700 000 salariés en France, dans des secteurs aussi variés que le conseil,...
Lire la suite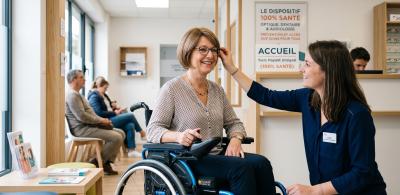
Particuliers
100 % Santé : fauteuils roulants et prothèses capillaires, ce qui change vraiment
Après l'optique, le dentaire et l'audiologie, le dispositif 100 % Santé continue de s'élargir. Deux nouveaux équipements viennent d'intégrer ce cadre de prise en charge renforcée : les fauteuils roulants depuis...
Lire la suite
Entreprises
IJSS : baisse du plafond d'indemnisation des arrêts maladie au 1er Avril 2025
À partir du 1er avril 2025, les conditions d’indemnisation des arrêts maladie évoluent. Les salariés en arrêt pour raison de santé percevront des indemnités journalières de la Sécurité sociale (IJSS) équivalentes à 50 % de...
Lire la suite
Entreprises
Loi Evin VS Portabilité : quels droits pour les anciens salariés ?
Lorsqu’un salarié quitte son entreprise, deux dispositifs permettent de maintenir sa couverture santé : la portabilité des droits et la loi Evin. Bien qu’ils visent tous deux à garantir une continuité de couverture, leurs...
Lire la suite
Indépendants
Conserver son contrat Madelin ou le transformer en PER : que choisir ?
Un titulaire d'un contrat Madelin, qui envisage de liquider ses droits à la retraite dans 6 ans, se demande s'il est préférable de conserver son contrat ou de le transférer vers un plan...
Lire la suite